The Real Flex di Usia 20-an: Mindset Investasi yang Nggak Bikin Rugi
Di usia 20-an, banyak dari kita membeli barang luxury pertama, sebelum punya investasi pertama. Bukan karena kita tidak tahu. Tapi karena kita sedang mencoba menjadi seseorang. Luxury bukan selalu tentang barang. Seringkali, justru tentang progress, tentang merasa kita sedang ‘naik kelas’ dalam hidup. Memiliki sesuatu yang kita inginkan mengajarkan kita tentang goal-setting, self-reward, dan progress dalam hidup. Bukan sekadar konsumsi, tapi cara kita memberi makna pada pencapaian.
Baca juga: Midnight Economy, Si Primetime Baru Industri Barang Mewah
Di usia 20-an, saya dulu berpikir investasi itu hanya untuk orang yang sudah ‘mapan’: orang tua, atau mereka yang sudah punya banyak uang. Yang penting kerja dulu, nabung, baru nanti mikir soal masa depan. Tapi banyak yang tidak sadar, makin cepat kita mulai, makin besar efek compounding-nya. Dan ini bukan cuma soal uang, tapi ini tentang mindset.
Saya mengambil cerita dan obrolan dari sepupu dan saudara saya, yang saat ini sedang mulai meniti karier. Karena baru memulai kerja, mereka sering merasa bersalah kalau belum nongkrong di tempat yang ‘Instagramable’ tiap weekend. Seolah-olah hidupnya kurang keren. Feed teman-teman penuh dengan OOTD, main padel, dan staycation. Padahal gaji masih pas-pasan. Jangankan memikirkan beli properti idaman, cicilan HP saja belum lunas.
Banyak dari kita, termasuk diri saya dulu, kejebak dalam siklus instant gratification dan ‘self reward’, yang ujung-ujungnya bikin nabung pun nggak bisa. Kita sering tidak sadar: banyak keputusan keuangan itu bukan karena kebutuhan, tapi karena tekanan. Tekanan dari media sosial, dari circle pertemanan, bahkan dari bayangan diri sendiri tentang definisi “orang sukses” itu sendiri.
Kita tumbuh di era di mana gaya hidup mudah banget diakses dan dibandingkan. Tapi sayangnya, tidak semua dari kita dibekali cara berpikir yang sehat tentang keuangan. Kita lebih cepat belajar skema cicil iPhone daripada skema investasi. Lebih familiar dengan diskon flash sale daripada konsep compounding. Itu bukan salah kita, itu desain lingkungan. Tapi, konsekuensinya tetap kita yang tanggung.
Padahal, kalau bisa diulang, menurut saya usia 20-an justru waktu paling krusial untuk membangun fondasi finansial dan masa depan. Bukan jumlahnya yang penting, tapi membuat strategi, menentukan arah, dan konsistensi. Dimulai dari beberapa hal yang saya pelajari tentang bagaimana memulai investasi dengan cara yang sadar, strategis, dan selaras dengan kebutuhan personal kita masing-masing.
1. Masalahnya Bukan Tidak Investasi, Tapi Tidak Tahu untuk Apa
Dulu, waktu teman-teman mulai bahas saham, saya sempat ikut-ikutan beli. Tapi saya tidak tahu kenapa saya beli, tidak tahu kapan harus jual, dan tidak paham risiko yang saya ambil. Akhirnya? Panik pas turun, euforia pas naik. Uang saya bukan tumbuh, malah kapok karena rugi.
Baca juga: Fashion, But In This Economy
Dari situ saya belajar: masalahnya bukan saya tidak mau investasi. Tapi saya tidak tahu untuk apa tujuan investasi saya. Buat dana traveling? Dana nikah? Dana beli benda luxury pertama? Lalu setelah mengetahui tujuan, apa instrumen investasi yang cocok dengan time horizon dan risk profile kita untuk mencapainya. Looking back, tujuan keuangan yang jelas akan jadi kompas saat pasar naik turun. Bukan sekadar ikut-ikutan tren, tapi investasi dengan arah.
2. The Cost of Waiting: Kehilangan Waktu, Bukan Uang
Saya sering dengar: “Nanti aja investasinya, nunggu gaji naik dulu.” Tapi justru, semakin cepat kita mulai, semakin besar efek jangka panjangnya. Waktu saya masih bekerja di Amerika, perusahaan memotong gaji saya tiap bulan untuk investasi yang dikelola sepenuhnya oleh perusahaan fund management eksternal. Kelihatannya kecil. Tapi setelah 9 tahun, hasilnya tidak terduga. Dari situ saya jadi paham pentingnya membangun habit investasi.
Sekarang akses investasi jauh lebih mudah. Bukan lagi domain orang kaya. Dengan nominal yang dulu hanya cukup untuk sekadar makan di restoran Instagramable, kita sudah bisa memulai—entah di saham, reksa dana, SBN, atau instrumen lain sesuai profil risikonya. Bukan nominal yang menentukan. Tapi apakah kita cukup konsisten untuk tidak menyentuhnya sebelum waktunya.
Baca juga: Tarif, Trump dan Tas: Apa Artinya Buat Industri dan Kita Sebagai Konsumen?
Banyak keputusan finansial kita tidak rasional, didorong tekanan sosial, bukan kebutuhan. Kita ingin terlihat “on track” terlalu cepat, lalu membayar mahal: upgrade lifestyle sebelum waktunya, membeli untuk validasi, menunda investasi demi menjaga image. Lifestyle signaling vs asset building. Satu terlihat di luar, satu bekerja diam-diam.
Media sosial membuat timeline kesuksesan terasa dipercepat. Padahal, yang tidak terlihat adalah proses panjang di baliknya. Di titik ini, mulai dari kecil justru menjadi bentuk disiplin berpikir. Tapi mulai kecil bukan berarti tidak boleh membeli barang bagus, yang penting bedakan mana investasi dan mana konsumsi sadar.
Karena pada akhirnya, stabilitas keuangan adalah kemewahan yang jarang dibicarakan. Tidak harus terlihat. Tidak perlu dipamerkan. Tapi memberi rasa tenang, kontrol, dan kebebasan. Dan anehnya, itu tidak dimulai dengan jumlah besar, tapi dari keputusan yang terasa sangat kecil di awal.
3. Consumptive Luxury vs. Strategic Acquisition
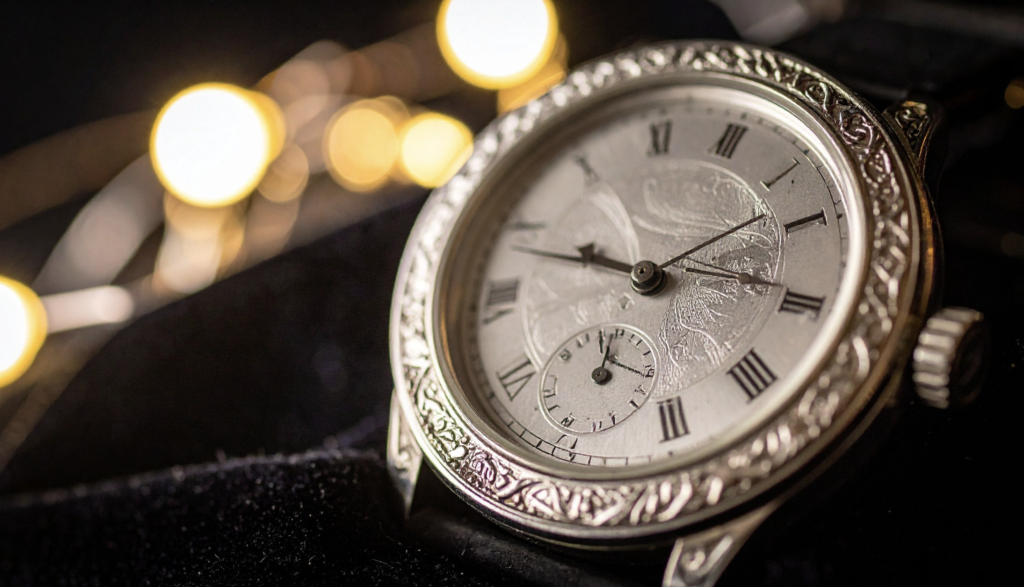
Kalau kamu pencinta tas, sneakers, atau jam tangan, kamu bisa banget pakai passion itu sebagai aset investasi, bukan cuma gaya-gayaan. Kalau kamu suka jam tangan misalnya, kamu bisa riset soal brand, sejarahnya, tren pasar second, sampai resale value-nya. Banyak orang justru treat pembelian barang tertentu seperti investasi.
Tentu, luxury goods tetap punya risiko dan tidak semua benda luxury adalah investasi. Investasi di benda luxury sebaiknya dilakukan setelah fondasi investasi likuid dan dana darurat terpenuhi. Dalam banyak kasus, pembelian luxury tetap harus dipandang sebagai konsumsi terlebih dahulu, sesuatu yang dinikmati, bukan diharapkan memberikan imbal hasil. Hanya kategori tertentu, brand tertentu, dalam kondisi tertentu, dan dibeli pada harga yang tepat yang memiliki karakteristik menyerupai aset.
Tanpa kombinasi pengetahuan tentang scarcity (kelangkaan) dan provenance (riwayat/asal-usul kepemilikan), menyebutnya sebagai “investasi” seringkali lebih menjadi pembenaran daripada strategi. Masalahnya, banyak orang menyebut pembelian luxury sebagai investasi, padahal seringkali itu hanya justifikasi untuk konsumsi.
Dengan pengetahuan yang cukup, merk dan model tertentu atau jam tangan vintage pun sebetulnya bisa jadi aset yang nilainya bertahan bahkan naik. Yang penting kamu punya mindset strategis, bukan impulsif.
4. Investasi Terbaik di Usia 20-an: Diri Sendiri
Di saat ekonomi melambat, layoff terjadi di banyak industri, dan AI mulai mengambil alih banyak pekerjaan, realitanya semakin jelas: job security tidak lagi bisa diandalkan. Di sinilah investasi pada diri sendiri menjadi semakin penting.
Return terbesar bukan hanya datang dari apa yang kita investasikan di market, tapi dari skill, cara berpikir, dan kemampuan kita untuk tetap relevan. Bukan sekadar ikut kelas, tapi memilih skill yang benar-benar meningkatkan value kita di market, entah itu digital, analytical thinking, komunikasi, atau kemampuan beradaptasi dengan teknologi baru.
Saya sendiri pernah menghabiskan gaji untuk melanjutkan S2 dan ambil sertifikasi Project Management. Saat itu terasa mahal. Tapi di hindsight, itu yang membuka peluang, baik dalam karier, maupun dalam cara saya melihat kesempatan.
Hari ini, mungkin hasilnya tidak langsung terlihat. Tapi di dunia yang berubah cepat, kemampuan untuk terus belajar dan beradaptasi bukan lagi “nice to have“, itu adalah bentuk keamanan finansial yang paling nyata. Karena di era ini, yang paling berisiko bukan tidak punya investasi, tapi menjadi tidak relevan.
5. Dana Darurat: Fondasi dari Financial Confidence
Salah satu yang terpenting bagi saya adalah menyiapkan dana darurat sejak awal. Dengan kondisi ekonomi yang penuh dengan ketidakpastian, dana darurat memberikan ketenangan.
Berapa besar? Aturan lama bilang 3–6 bulan pengeluaran. Tapi yang lebih penting dari angkanya adalah logika di baliknya: seberapa lama kita bisa bertahan tanpa penghasilan, tanpa harus menjual aset dalam keadaan terpaksa, atau berhutang, atau menarik investasi yang sedang turun. Itu bukan paranoid. Itu memberikan optionality, dan optionality, dalam konteks luxury, adalah kebebasan untuk tidak panik.
Di usia 20-an, keputusan finansial bukan cuma soal uang. Tapi tentang kita ingin menjadi siapa dan versi hidup seperti apa yang kita kejar. Apakah kita sedang membangun untuk tampil? Atau untuk bertahan? Definisi baru dari quiet luxury adalah bukan cuma soal baju bergaya timeless tanpa logo, tapi tentang portofolio yang sehat di balik layar.
Karena seringkali, luxury yang paling bernilai bukan yang terlihat, tapi yang memberi kita rasa tenang. Dan rasa tenang tidak pernah out of style.
Images: Unsplash.